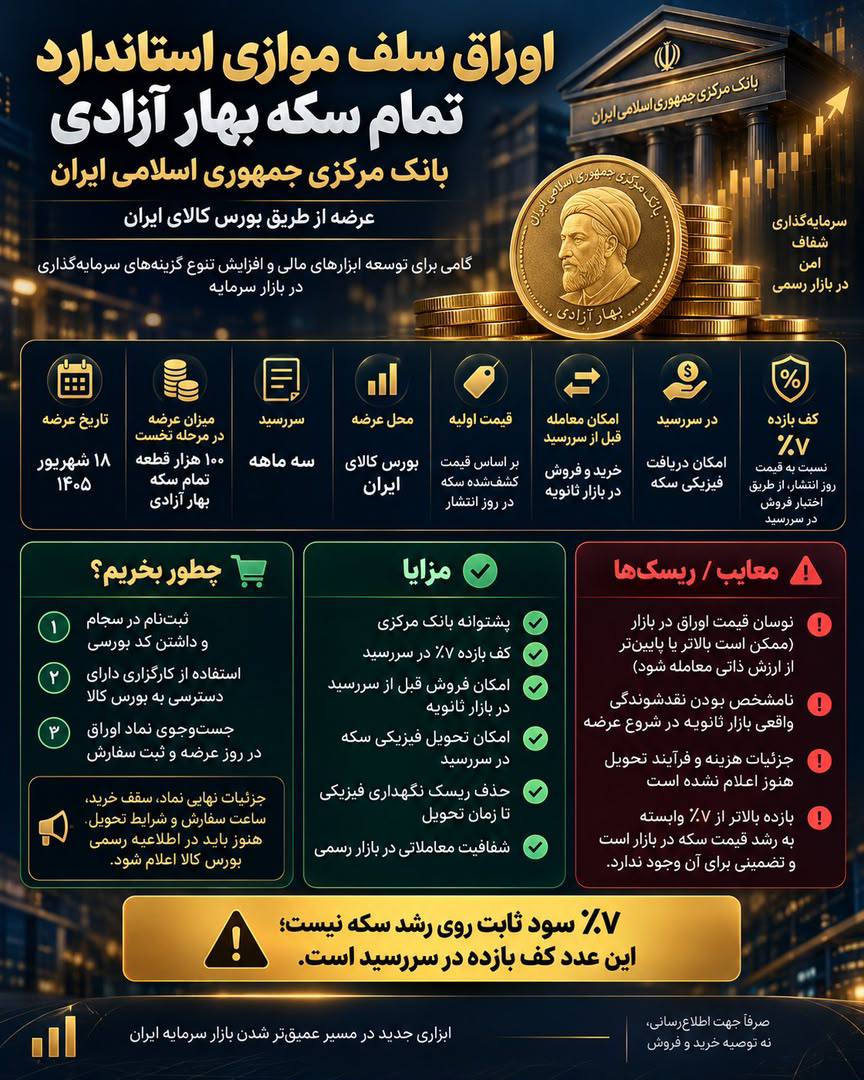
بانک مرکزی جمهوری اسلامی ایران با عرضه «اوراق سلف موازی استاندارد تمامسکه» از طریق بورس کالای ایران، یک ابزار مالی جدید برای سرمایهگذاری در بازار سکه ایجاد کرده است. بر اساس اطلاعات درجشده در این تصویر، نخستین مرحله عرضه این اوراق در تاریخ ۱۸ شهریور ۱۴۰۵ انجام میشود و در این مرحله معادل ۱۰۰ هزار قطعه سکه تمام بهار آزادی عرضه خواهد شد. سررسید این اوراق نیز سهماهه در نظر گرفته شده است. هدف از طراحی این ابزار، توسعه ابزارهای مالی، افزایش تنوع گزینههای سرمایهگذاری در بازار سرمایه و فراهم کردن امکان سرمایهگذاری روی سکه بدون نیاز به خرید و نگهداری مستقیم سکه فیزیکی است.
اوراق سلف موازی استاندارد در واقع قراردادی است که به سرمایهگذار اجازه میدهد سکه را از طریق یک ابزار بورسی خریداری کند و به جای اینکه از همان ابتدا سکه فیزیکی را تحویل بگیرد، مالک اوراقی شود که پشتوانه آن سکه تمام بهار آزادی است. این اوراق در بورس کالای ایران عرضه و معامله میشوند و بنابراین سرمایهگذار میتواند علاوه بر نگهداری اوراق تا زمان سررسید، در صورت وجود شرایط لازم، پیش از سررسید نیز آن را در بازار ثانویه به فروش برساند. به این ترتیب، سرمایهگذار هم از افزایش احتمالی قیمت سکه منتفع میشود و هم نسبت به خرید فیزیکی، از مشکلاتی مانند نگهداری، حملونقل و ریسک سرقت سکه فاصله میگیرد.
یکی از مهمترین ویژگیهای این اوراق، کف بازده ۷ درصدی در سررسید است. قیمت اولیه اوراق بر اساس قیمت کشفشده سکه در روز عرضه تعیین میشود و اگر سرمایهگذار اوراق را تا سررسید نگهداری کند، طبق سازوکار اعلامشده، اختیار فروش اوراق با بازدهی معادل ۷ درصد بالاتر از قیمت مبنای روز انتشار در اختیار او قرار خواهد داشت. برای مثال، اگر قیمت مبنای سکه در زمان عرضه ۱۰۰ میلیون تومان باشد، کف قیمت موردنظر در سررسید سهماهه حدود ۱۰۷ میلیون تومان خواهد بود. بنابراین اگر قیمت سکه در پایان دوره به کمتر از این سطح برسد، سازوکار اختیار فروش میتواند از سرمایهگذار در برابر افت قیمت تا سطح تعیینشده حمایت کند.
با این حال، یک نکته بسیار مهم وجود دارد: ۷ درصد به معنای سود ثابت و قطعی در هر زمان نیست و همچنین سقف سود سرمایهگذار محسوب نمیشود. این عدد در واقع کف بازدهی موردنظر در سررسید، طبق شرایط قرارداد، است. اگر قیمت سکه در این سه ماه بیش از ۷ درصد رشد کند، افزایش ارزش اوراق نیز میتواند متناسب با شرایط بازار بیشتر از این میزان باشد. برای مثال، اگر قیمت مبنای سکه ۱۰۰ میلیون تومان باشد و قیمت آن در سررسید به ۱۲۰ میلیون تومان برسد، رشد ۲۰ درصدی قیمت سکه اهمیت پیدا میکند و سرمایهگذار صرفاً به همان ۷ درصد محدود نخواهد بود.
از طرف دیگر، امکان معامله اوراق پیش از سررسید یکی از مزیتهای مهم این ابزار است. سرمایهگذار مجبور نیست حتماً سه ماه صبر کند. اگر در طول دوره قیمت سکه افزایش پیدا کند یا فرد به هر دلیل به نقدینگی نیاز داشته باشد، میتواند اوراق خود را در بازار ثانویه به فروش برساند. البته این موضوع به معنای تضمین قیمت فروش در هر روز نیست. قیمت اوراق در بازار ثانویه تحت تأثیر قیمت سکه، عرضه و تقاضا و میزان نقدشوندگی بازار قرار میگیرد و بنابراین ممکن است قیمت معاملهشده در یک روز دقیقاً معادل ارزش نظری سکه نباشد.
ویژگی مهم دیگر این اوراق، امکان دریافت سکه فیزیکی در سررسید است. در نتیجه، این ابزار صرفاً یک قرارداد برای دریافت وجه نقد نیست و برای سرمایهگذاری که در نهایت به دنبال مالکیت سکه فیزیکی است نیز میتواند جذاب باشد. سرمایهگذار میتواند در طول دوره اوراق را نگهداری کند و در سررسید، مطابق شرایط و فرآیند اعلامشده، نسبت به دریافت فیزیکی سکه اقدام کند. البته جزئیات دقیق هزینهها، فرآیند تحویل، محل تحویل و سایر الزامات اجرایی باید بر اساس اطلاعیه رسمی عرضه بررسی شود.
از منظر سرمایهگذار، یکی از مزیتهای اصلی این اوراق، پشتوانه و اعتبار ناشر است؛ چراکه عرضهکننده این ابزار بانک مرکزی جمهوری اسلامی ایران است. همچنین انجام معاملات در بورس کالا موجب میشود خرید و فروش اوراق در یک بستر رسمی و شفاف بازار سرمایه انجام شود. سرمایهگذار به جای خرید مستقیم سکه، میتواند از طریق کد معاملاتی خود وارد این بازار شود و در صورت فراهم بودن شرایط، اوراق را خریداری یا در بازار ثانویه معامله کند. این مسئله میتواند بخشی از تقاضای سرمایهگذاری برای سکه را از بازار فیزیکی به بازار مالی منتقل کند.
البته این ابزار کاملاً بدون ریسک نیست. مهمترین ریسک برای فردی که قصد فروش قبل از سررسید دارد، نوسان قیمت اوراق و نقدشوندگی بازار ثانویه است. کف ۷ درصدی مربوط به سازوکار سررسید و شرایط اختیار فروش است و نباید آن را به معنای تضمین اینکه سرمایهگذار هر روز میتواند اوراق را با سود ۷ درصدی بفروشد، در نظر گرفت. علاوه بر این، هزینههای معاملاتی و احتمالی هزینههای تحویل فیزیکی نیز باید قبل از سرمایهگذاری بررسی شوند. همچنین چون این ابزار تازه وارد بازار شده است، میزان عمق و نقدشوندگی بازار ثانویه آن در عمل اهمیت زیادی خواهد داشت.
عرضه اوراق سلف موازی استاندارد تمامسکه را میتوان بخشی از سیاست بانک مرکزی برای ایجاد ابزارهای جدید سرمایهگذاری، هدایت نقدینگی به بازارهای رسمی و توسعه بازار سرمایه دانست. در این مدل، بخشی از تقاضایی که معمولاً مستقیماً وارد بازار فیزیکی سکه میشود، میتواند به سمت یک ابزار مالی منتقل شود. در نتیجه، سرمایهگذار به جای خرید، نگهداری و جابهجایی سکه فیزیکی، میتواند از طریق بازار سرمایه در معرض تغییرات قیمت سکه قرار بگیرد.
در نهایت، سازوکار این اوراق را میتوان بسیار ساده اینگونه خلاصه کرد: سرمایهگذار امروز اوراق سکه را بر اساس قیمت کشفشده در روز عرضه خریداری میکند؛ در طول دوره میتواند در صورت وجود بازار ثانویه، اوراق را معامله کند؛ و در صورت نگهداری تا سررسید، علاوه بر امکان استفاده از سازوکار اختیار فروش با کف بازده ۷ درصدی، مطابق شرایط قرارداد امکان دریافت سکه فیزیکی را نیز خواهد داشت. بنابراین جذابیت اصلی این ابزار در ترکیب سه ویژگی است: مواجهه با رشد قیمت سکه، قابلیت معامله در بازار سرمایه و وجود کف بازده در سررسید. اما باید توجه داشت که عدد ۷ درصد، سقف سود نیست و به معنای سود تضمینشده برای فروش پیش از سررسید نیز نیست؛ بلکه طبق اطلاعات منتشرشده، کف بازده موردنظر در زمان سررسید است. به همین دلیل، برای ارزیابی دقیق جذابیت این اوراق باید قیمت نهایی عرضه، قیمت روز سکه، شرایط اختیار فروش، هزینههای معامله و تحویل و همچنین وضعیت بازار ثانویه را همزمان در نظر گرفت.