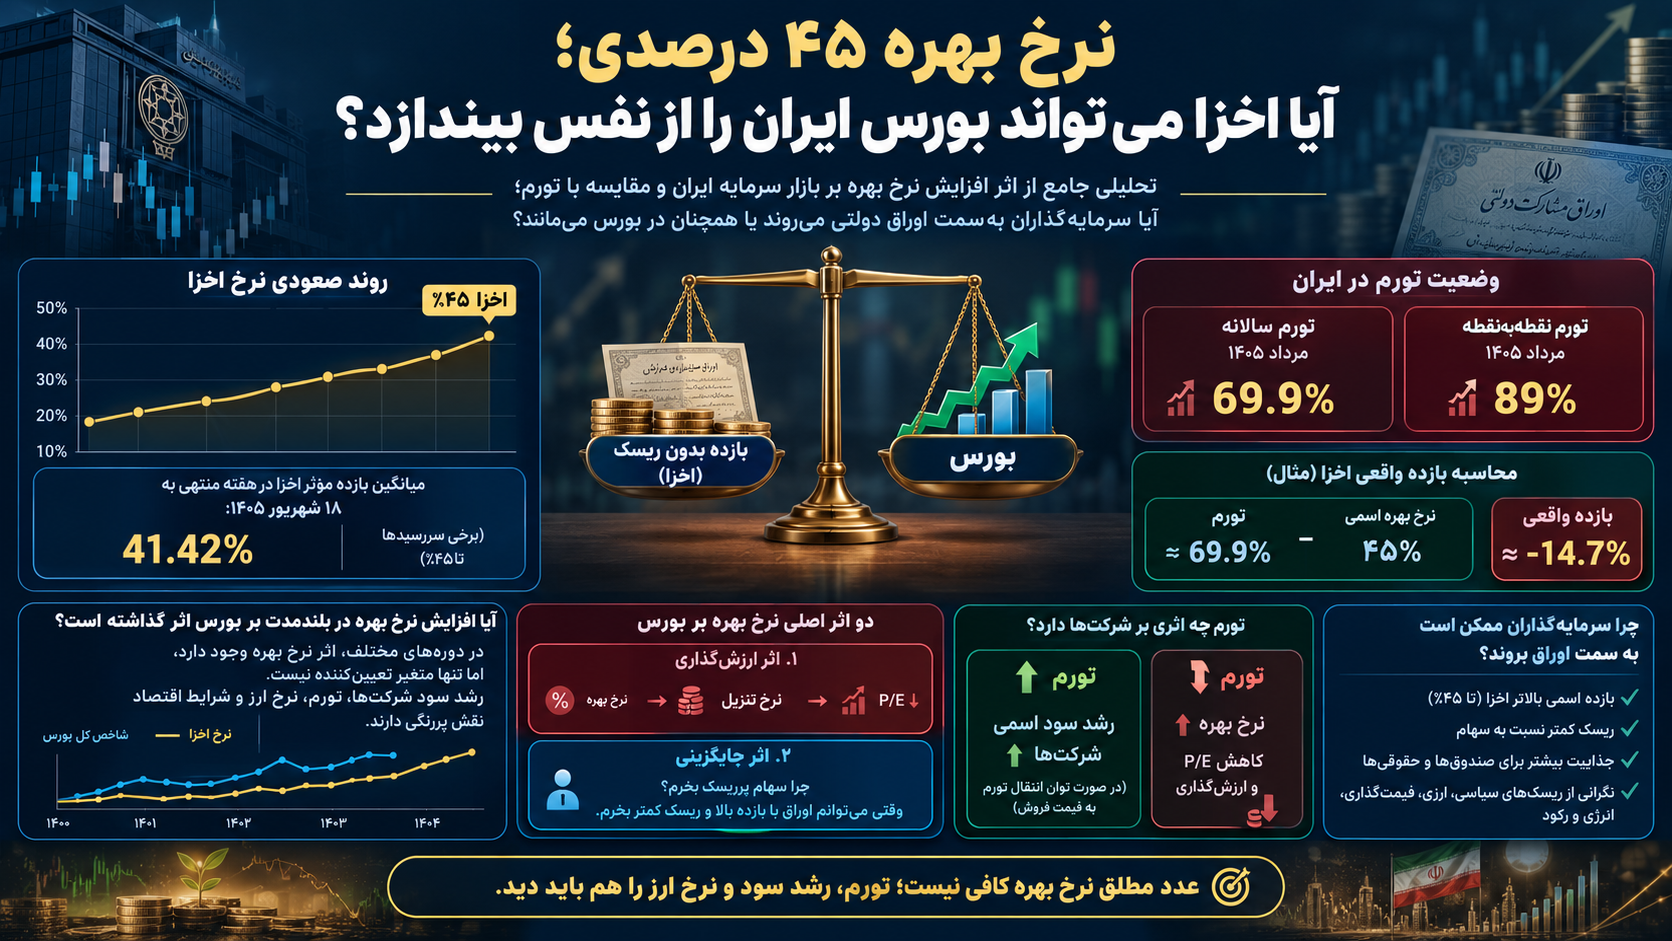
بازار سرمایه فقط با نمودار قیمت سهام حرکت نمیکند. یکی از مهمترین متغیرهایی که بهصورت مستقیم بر ارزشگذاری سهام، جریان نقدینگی و تصمیم سرمایهگذاران اثر میگذارد، نرخ بهره بدون ریسک است. نمودار ارائهشده نشان میدهد این نرخ پس از یک مسیر پرنوسان، در آخرین نقطه به ۴۱.۳۸ درصد رسیده و عملاً در بالاترین محدوده مشاهدهشده از ابتدای سال ۱۴۰۳ قرار گرفته است. این اتفاق در ظاهر فقط یک عدد روی نمودار است، اما در عمل میتواند معادله میان اوراق بدهی، سپرده، سهام و سایر داراییها را تغییر دهد.
نرخ بهره بدون ریسک چه میگوید؟
به زبان ساده، نرخ بهره بدون ریسک بازدهیای است که سرمایهگذار میتواند با پذیرش ریسک بسیار پایین از سرمایه خود انتظار داشته باشد. بنابراین وقتی این نرخ بالا میرود، سرمایهگذار برای ورود به داراییهای پرریسکتر مانند سهام، طلا یا پروژههای سرمایهگذاری، معمولاً بازده بیشتری مطالبه میکند.
فرض کنید سرمایهگذاری میتواند در بازار بدهی بازدهی حدود ۴۱ درصدی دریافت کند. در چنین شرایطی، خرید سهامی که ریسک نوسان قیمت، کاهش سودآوری شرکت یا شرایط نامطمئن اقتصادی دارد، دیگر با همان معیارهای قبلی جذاب نیست. به همین دلیل، افزایش نرخ بدون ریسک را میتوان نوعی بالا رفتن هزینه فرصت سرمایه دانست.
اتفاقی که در نمودار دیده میشود
بر اساس نمودار، نرخ بهره بدون ریسک از محدوده ۳۲ تا ۳۵ درصد در ابتدای دوره، بهتدریج وارد محدودههای بالاتر شده است. در طول این مسیر چند بار شاهد جهش و اصلاح بودهایم؛ برای مثال نرخ در مقاطعی به محدوده ۳۶ تا ۳۸ درصد رسیده، سپس کاهش پیدا کرده و دوباره مسیر صعودی خود را ادامه داده است.
اما نکته مهم در انتهای نمودار رخ میدهد: نرخ ابتدا به محدوده ۴۱.۰۷ درصد رسیده و پس از نوسان، مجدداً به ۴۱.۳۸ درصد افزایش یافته است. یعنی بازار نهتنها سقف قبلی را لمس کرده، بلکه از آن عبور کرده است. اهمیت این موضوع در آن است که نشان میدهد افزایش نرخ بهره صرفاً یک جهش کوتاهمدت در یک یا چند روز نیست، بلکه نرخها در حال حرکت به سمت سطوح بالاتری هستند.
چرا افزایش نرخ بهره برای بورس اهمیت دارد؟
اثر این اتفاق را میتوان در چند مرحله بررسی کرد.
۱. رقابت مستقیم اوراق با سهام
اولین اثر، افزایش جذابیت بازار بدهی است. سرمایهگذار هنگام تصمیمگیری میان سهام و اوراق، فقط به بازده احتمالی سهام نگاه نمیکند، بلکه میپرسد: «برای پذیرش ریسک سهام، چقدر بازده بیشتر از نرخ بدون ریسک دریافت میکنم؟» هرچه نرخ بدون ریسک بالاتر برود، این فاصله کوچکتر میشود. بنابراین حتی اگر سود شرکتها تغییر نکرده باشد، ارزشگذاری سهام ممکن است تحت فشار قرار بگیرد.
۲. فشار روی نسبتهای ارزشگذاری
یکی از مهمترین اثرات افزایش نرخ بهره، تأثیر آن بر ارزش فعلی جریانهای نقدی آینده شرکتهاست. در مدلهای ارزشگذاری، نرخ تنزیل اهمیت بسیار زیادی دارد. وقتی نرخ بهره و نرخ مورد انتظار سرمایهگذار افزایش پیدا میکند، ارزش فعلی سودهایی که قرار است در سالهای آینده ایجاد شوند کاهش مییابد. به همین دلیل شرکتهایی که بخش بزرگی از ارزش آنها بر اساس سودآوری سالهای آینده توجیه میشود، معمولاً نسبت به افزایش نرخ بهره حساسترند.
به زبان ساده:
نرخ بهره بالاتر ← نرخ تنزیل بالاتر ← ارزش فعلی سودهای آینده پایینتر ← فشار بر ارزشگذاری سهام
البته شدت این اثر برای همه صنایع یکسان نیست.
۳. فشار بر شرکتهای بدهکار
افزایش نرخ بهره فقط به سرمایهگذار آسیب نمیزند؛ از سوی دیگر میتواند هزینه تأمین مالی شرکتها را نیز افزایش دهد. شرکتی را تصور کنید که برای سرمایه در گردش، توسعه فعالیت یا تأمین مالی پروژههای خود به منابع بانکی یا انتشار اوراق نیاز دارد. اگر هزینه تأمین مالی افزایش پیدا کند، هزینه مالی شرکت نیز بالا میرود و در صورتی که درآمد عملیاتی به همان اندازه رشد نکند، بخشی از سود شرکت صرف هزینههای مالی خواهد شد.
زنجیره اثر میتواند به این شکل باشد:
افزایش نرخ بهره ← افزایش هزینه تأمین مالی ← افزایش هزینه مالی شرکت ← کاهش سود خالص ← فشار بر ارزشگذاری
البته این اثر به ساختار بدهی، نوع قراردادهای تأمین مالی و وضعیت سودآوری هر شرکت بستگی دارد.
۴. چرا نقدینگی میتواند به سمت اوراق حرکت کند؟
وقتی بازدهی ابزارهای کمریسک بالا میرود، سرمایهگذار برای تخصیص سرمایه خود انتخابهای بیشتری پیدا میکند. در نرخهای پایین، ممکن است برای کسب بازده بالاتر به سمت سهام برود؛ اما اگر اوراق بتوانند بازدهی بالایی ارائه کنند، بخشی از سرمایه ترجیح میدهد ریسک کمتری تحمل کند و در بازار بدهی باقی بماند.
بنابراین مسئله اصلی برای بورس فقط خروج پول موجود از بازار سهام نیست؛ حتی مهمتر از آن، کاهش ورود پول جدید به بازار سهام است. این دو موضوع با یکدیگر تفاوت دارند.
اما یک نکته مهم: افزایش نرخ بهره الزاماً به معنی سقوط بورس نیست
این قسمت بسیار مهم است. نمیتوان صرفاً از روی نمودار نرخ بهره نتیجه گرفت که «بورس حتماً نزولی میشود». بازده مورد انتظار سهام به عوامل بسیار بیشتری وابسته است؛ از جمله:
- رشد سود شرکتها
- نرخ ارز
- قیمت جهانی کالاها
- تورم
- سیاستهای اقتصادی
- قیمتگذاری محصولات
- میزان ورود و خروج نقدینگی
- ریسک سیاسی
- انتظارات تورمی
- وضعیت بازار بدهی
- و مهمتر از همه، فاصله بازده مورد انتظار سهام با نرخ بدون ریسک
به همین دلیل ممکن است نرخ بهره بالا باشد، اما اگر سودآوری شرکتها یا انتظارات تورمی با سرعت بیشتری رشد کند، بازار سهام همچنان جذابیت خود را حفظ کند. بنابراین باید به ترکیب نرخ بهره و سودآوری شرکتها نگاه کرد، نه نرخ بهره بهتنهایی.
مسئله مهمتر: «نرخ بهره واقعی» است
نکته کلیدی دیگر این است که نرخ ۴۱.۳۸ درصد را نباید جدا از تورم و انتظارات تورمی تحلیل کرد. اگر تورم مورد انتظار بسیار بالاتر از نرخ بهره باشد، نرخ بهره واقعی میتواند همچنان منفی باشد. اما اگر نرخ بهره اسمی افزایش پیدا کند و همزمان انتظارات تورمی کاهش یابد، نرخ بهره واقعی به شکل محسوسی افزایش مییابد و در این حالت فشار بر داراییهای ریسکی بیشتر میشود.
بنابراین برای تحلیل دقیقتر باید حداقل سه متغیر را کنار هم گذاشت:
نرخ بهره اسمی + تورم و انتظارات تورمی + سودآوری شرکتها
این سه متغیر تصویر بسیار کاملتری از شرایط بازار ارائه میکنند.
پیام این نمودار برای بورس چیست؟
اگر بخواهیم نمودار را صرفاً از منظر بازار سرمایه بخوانیم، مهمترین پیام آن این است که هزینه فرصت سرمایه در حال افزایش است. بازار سهام برای جذب نقدینگی باید بتواند بازدهی مورد انتظاری ارائه کند که نسبت به بازدهی بدون ریسک، توجیهکننده پذیرش ریسک سهام باشد. در نرخ ۴۱.۳۸ درصد، این کار برای بورس نسبت به زمانی که نرخ بدون ریسک مثلاً ۳۰ تا ۳۵ درصد بوده، دشوارتر میشود.
بنابراین میتوان گفت: هرچه نرخ بدون ریسک بالاتر میرود، بورس برای جذاب ماندن نیازمند پشتوانه قویتری از سمت سودآوری شرکتها و انتظارات رشد قیمتهاست.
جمعبندی
شکست سقف قبلی نرخ بهره بدون ریسک و رسیدن آن به ۴۱.۳۸ درصد را باید فراتر از یک رکورد عددی دید. این اتفاق نشان میدهد در شرایط فعلی، سرمایه با نرخ بالاتری قیمتگذاری میشود و هزینه فرصت نگهداری داراییهای پرریسک افزایش یافته است.
برای بورس، این مسئله از چند مسیر اهمیت دارد: جذابتر شدن بازار بدهی، افزایش نرخ تنزیل، بالا رفتن هزینه تأمین مالی شرکتها و دشوارتر شدن جذب نقدینگی جدید. اما نکته اساسی این است که افزایش نرخ بهره بهتنهایی نمیتواند جهت آینده بورس را تعیین کند؛ باید دید در مقابل این افزایش نرخ، سود شرکتها، نرخ ارز، تورم، قیمت کالاهای جهانی و انتظارات سرمایهگذاران چه مسیری را طی میکنند.
در واقع، سؤال اصلی بازار دیگر فقط این نیست که «نرخ بهره چقدر شده؟» بلکه سؤال مهمتر این است: «با نرخ بدون ریسک ۴۱.۳۸ درصد، بازار سهام برای توجیه ریسک خود باید چه میزان بازده و رشد سودآوری ایجاد کند؟»
و اینجاست که نمودار نرخ بهره از یک نمودار ساده به یکی از مهمترین متغیرهای تعیینکننده نسبت ریسک به بازده در بازار سرمایه تبدیل میشود.